Имотите извън София – Варна, Пловдив и Бургас при по-скъп кредит
Последна актуализация:
София е на 2 904 евро за квадратен метър, но извън столицата картината е различна. Варна е на 1 988 евро, Пловдив – на 1 524, а Бургас отчита втори пореден месец с лек спад. Разглеждаме какво прави по-скъпият кредит с тези пазари.
- София остава на 2 904 EUR/кв.м, Варна – на 1 988 EUR/кв.м.
- Пловдив е на 1 524 EUR/кв.м, а Бургас – на 1 529 EUR/кв.м.
- Сделките в страната през второто тримесечие са 45 965, или минус 17,9%.
- Средната лихва по нов жилищен кредит е 2,43% през юли.
- БНБ държи тавани от 85% кредит към обезпечение и 50% вноска към доход.
Четири града, четири различни траектории
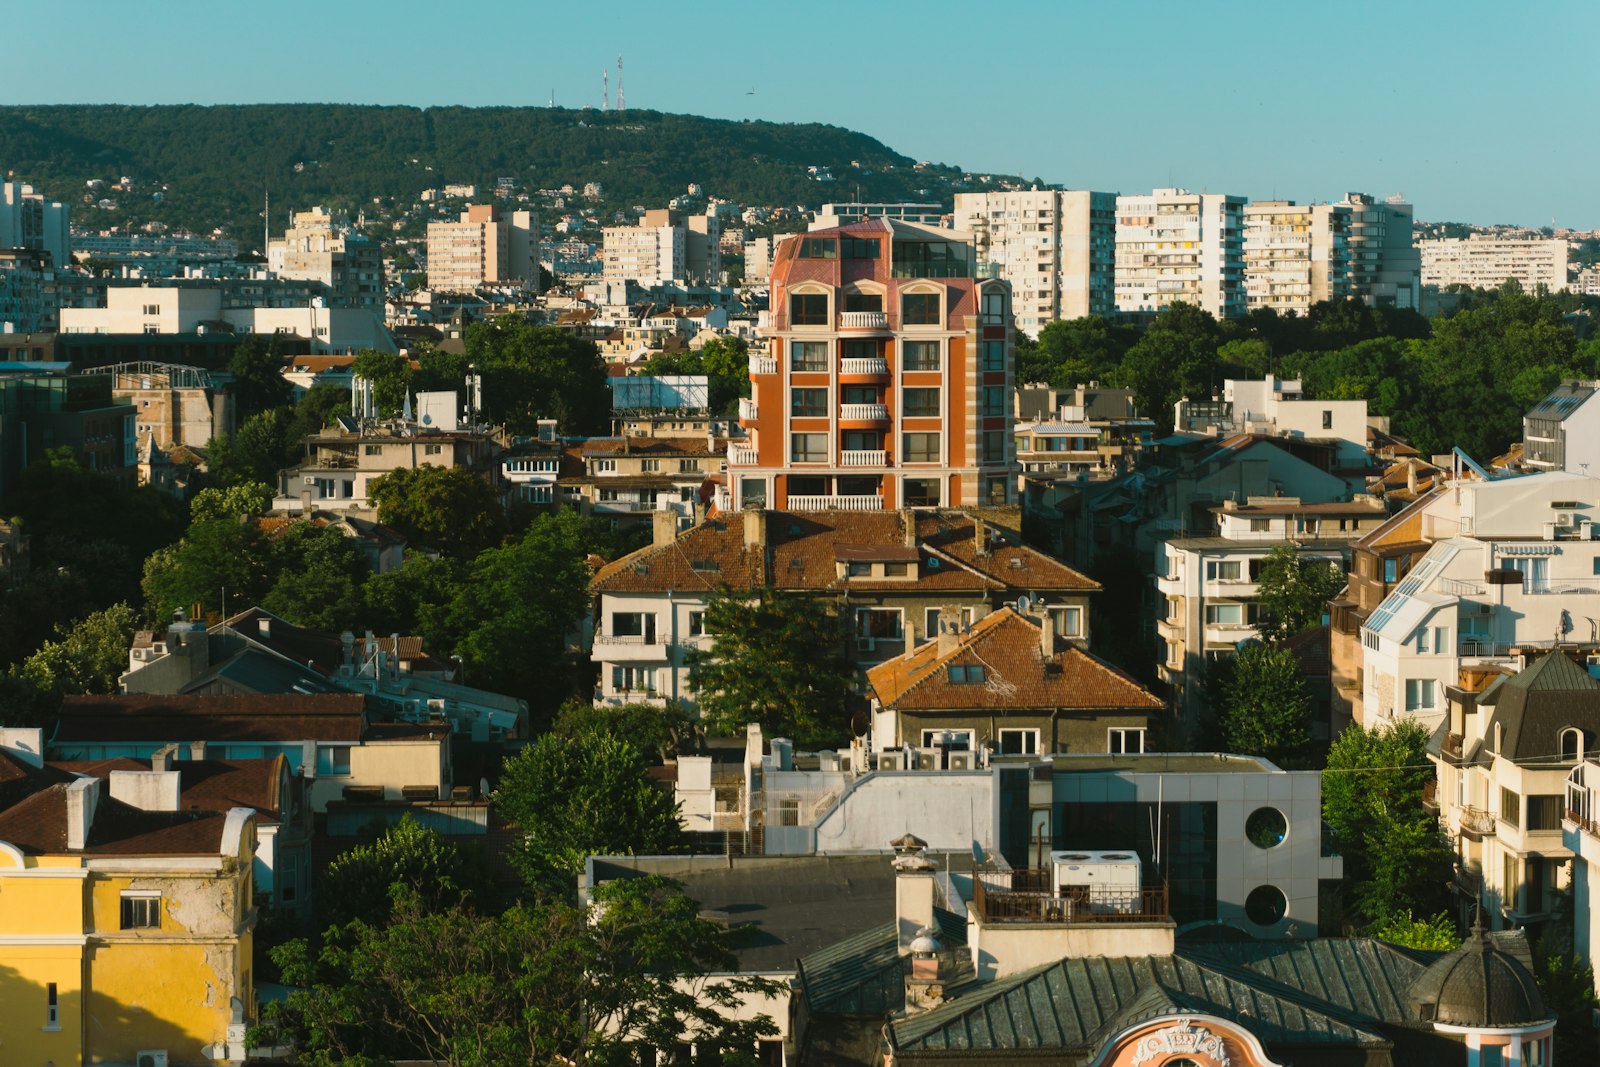
Столицата продължава да се различава от останалата част на пазара по цена, но не и по обем. Цената на квадратен метър в София е на 2 904 евро, без ясна посока надолу.
Варна е вторият по скъпота голям град с медиана от 1 988 евро за квадратен метър. Августовският замер там показа ускорение – с 1,9% нагоре спрямо средата на юли.
Пловдив е на 1 524 евро за квадратен метър, с диапазон между 1 350 и 1 715 евро за средните 50% от районите. Бургас е практически на същото ниво – 1 529 евро, но с обратен знак на движението.
| Град | Медиана в EUR/кв.м | Последно движение |
|---|---|---|
| София | 2 904 | без ясна посока |
| Варна | 1 988 | +1,9% спрямо средата на юли |
| Бургас | 1 529 | около −1% втори пореден месец |
| Пловдив | 1 524 | движение в тесен диапазон |
Защо обемът пада, а цената не
Агенцията по вписванията отчита 45 965 сделки в страната през второто тримесечие. Това е със 17,9% под същия период на миналата година, четвърто поредно тримесечие на спад.
В София регистрираните сделки са 8 874, или с 16,7% по-малко на годишна база. Столицата се охлажда откъм обема, а не откъм цената.
Тази асиметрия е типична за имотния пазар. Продавачите рядко свалят исканата цена бързо, а по-скоро изчакват, което свива броя на сключените сделки, преди да засегне котировките.
Подробната сметка за столичния купувач е разгледана в анализа за трите числа на есенния пазар в София. Там 54% от продавачите вече отстъпват от първоначалната цена.
Каква е сметката при 2,43% лихва
Средната лихва по нови жилищни кредити е 2,43% през юли по данни на БНБ, с годишен процент на разходите от 2,77%. Жилищните кредити поскъпват бавно – само с 0,02 пр.п. за месец.
При покупка на апартамент от 70 квадратни метра разликата между градовете е огромна. В София това са около 203 280 евро, във Варна – 139 160, а в Пловдив и Бургас – около 107 000 евро.
При 20% самоучастие и двадесетгодишен срок при 2,43% месечната вноска в София е около 856 евро. Във Варна тя пада до около 586 евро, а в Пловдив и Бургас е близо до 450 евро.
Именно тази разлика обяснява защо регионалните пазари се държат по-устойчиво. Таванът от 50% вноска към доход на БНБ се достига много по-късно при по-ниска цена на квадрат.
Какво променят таваните на БНБ
От тази година БНБ прилага два количествени лимита при жилищното кредитиране. Първият ограничава кредита до 85% от стойността на обезпечението, а вторият – вноската до 50% от дохода.
Ефектът им е различен по градове. В София ограничението по доход се активира първо, защото абсолютната сума на кредита е висока спрямо средния доход в столицата.
В Пловдив и Бургас по-често ограничава изискването за самоучастие, а не съотношението вноска към доход. Това прави спестения капитал, а не месечният доход, реалното тясно място за купувача там.
Инфлацията от 5,1% на годишна база допълнително обърква сметката. Тя вдига номиналните доходи, но и цените на строителните материали, така че не компенсира автоматично по-малкия максимален размер на кредита.
Какво следва при по-високи лихви в еврозоната
ЕЦБ вдигна лихвата по депозитното улеснение до 2,50% на 10 септември, а пазарът очаква поне още една стъпка нагоре. Преносът до българската ипотека обаче е бавен.
Повечето банки у нас използват собствен депозитен индекс, който се движи със закъснение. Механизмът и разликите между двата подхода са описани в прегледа на кредитите след решението на ЕЦБ.
Ако повишението стигне до вноските през следващите тримесечия, ефектът ще бъде най-осезаем там, където съотношението вноска към доход вече е на предела. Това е София, не крайбрежието.
Конкретната сметка за столичния купувач след решението на ЕЦБ беше направена в анализа на вноската при 2,50%. Изводите за регионалните пазари следват същата логика, но с по-голям буфер.
Често задавани въпроси
Кой е вторият по скъпота голям град в България?
Защо Пловдив и Бургас са на почти еднакво ниво?
Пада ли цената на имотите в България?
Какви са ограниченията на БНБ при жилищен кредит?
⚠ Съдържанието на FinansovSuvet.com е с образователен и информационен характер. Не го приемайте като персонална препоръка за вашите финанси.