
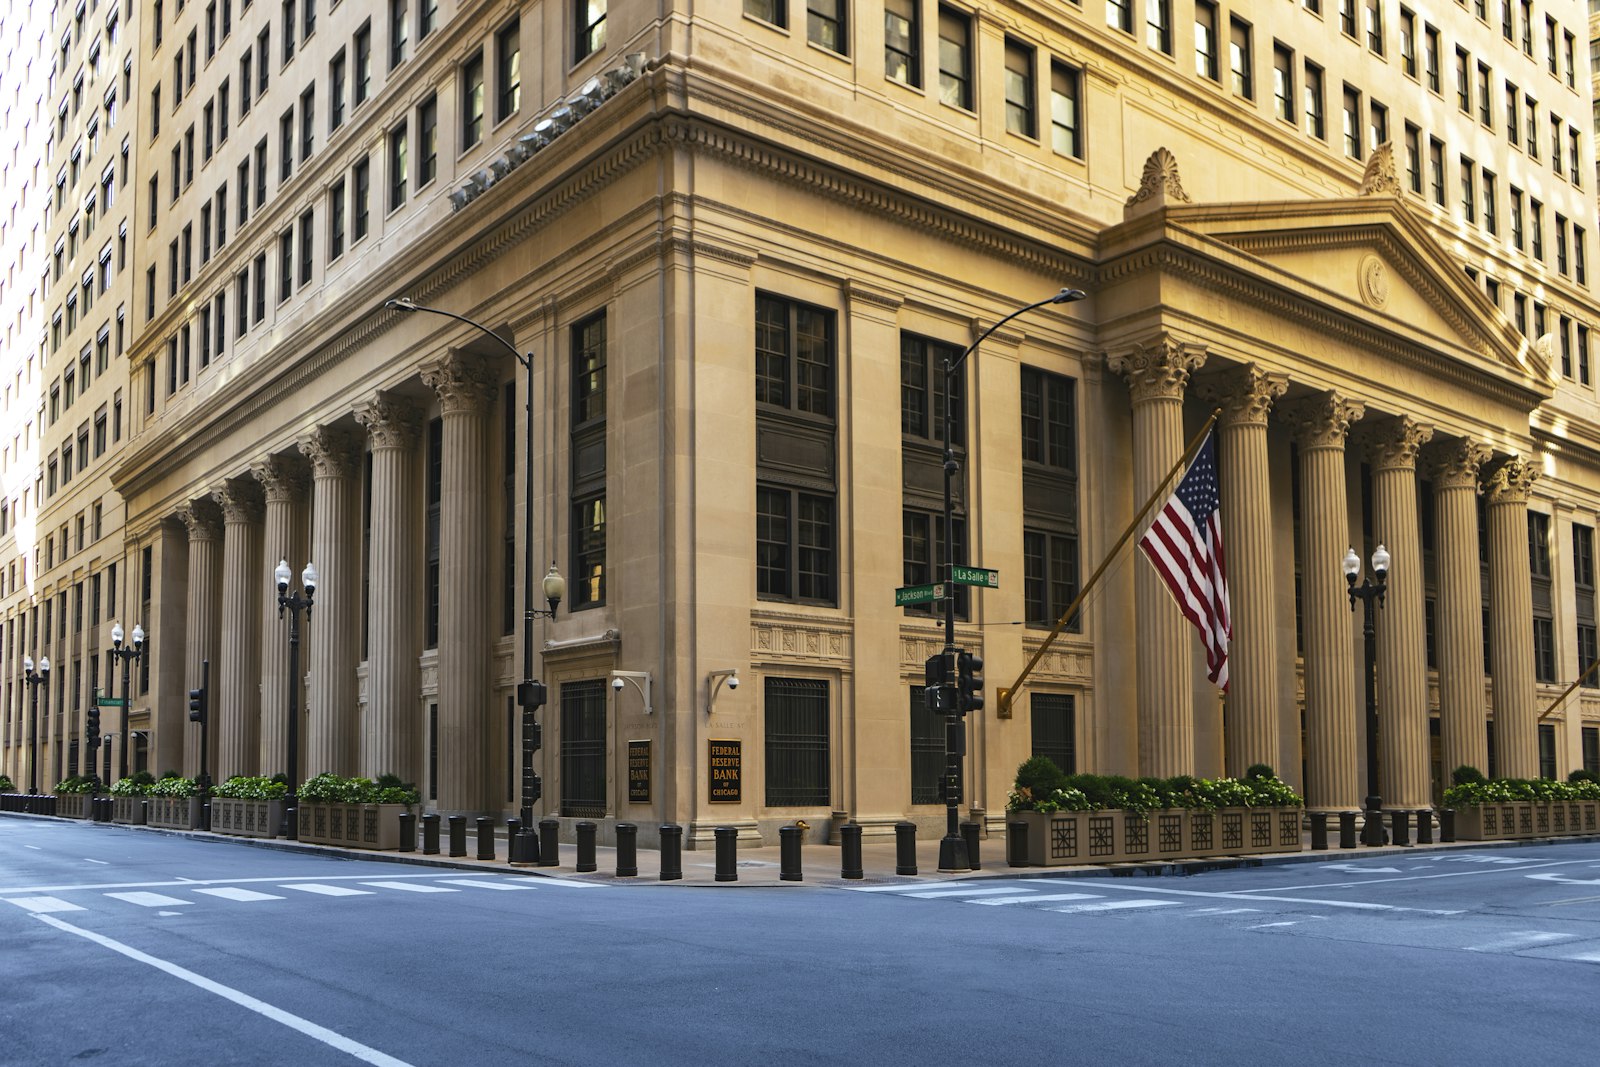
Фед в 21:00 ч. – трите сценария за акциите при ДЦК над 5%
Последна актуализация:
В 21:00 ч. българско време Федералният резерв обявява решението си по лихвите. Пазарът дава около 92% вероятност за повишение с 25 базисни пункта, а десетгодишните американски ДЦК вече носят над 5%. Разглеждаме трите възможни изхода и какво значат те за акциите.
- Фед решава в сряда, 16 септември, при диапазон 3,50–3,75%.
- Повишение до 3,75–4,00% би било първото от юли 2023 г.
- S&P 500 затвори понеделника на 7 619,98 пункта, с 0,48% надолу.
- Доходността по десетгодишните ДЦК на САЩ достигна около 5,02%.
- Прогнозите на членовете на комитета тежат повече от самото решение.
Какво вече е заложено в цените
Основният лихвен диапазон на Фед в момента е 3,50–3,75%. Фючърсите оценяват вероятността за увеличение с 25 базисни пункта до 3,75–4,00% на около 92 на сто.
Това означава, че самото повишение на практика не е новина за пазара. Изненадата може да дойде единствено от тона на изявлението и от прогнозите на членовете на комитета за следващите тримесечия.
Облигационният пазар се е позиционирал по-агресивно от акциите. Доходността по десетгодишните американски ДЦК се покачи до около 5,02% – най-високото ниво от 2007 г., а тридесетгодишните книжа се търгуват близо до 5,38%.
Акциите реагираха по-сдържано. В понеделник S&P 500 отстъпи 0,48% до 7 619,98 пункта, Nasdaq Composite загуби 0,56% до 26 186,41, а Dow Jones приключи на 52 421,20 пункта.
Сценарий първи – повишение с ястребов тон
Това е изходът, който пазарът смята за най-вероятен по отношение на самото число, но не непременно по отношение на посланието. Тук комитетът вдига лихвата и същевременно сигнализира, че инфлацията от 3,4% на годишна база не позволява пауза.
В такъв случай натискът остава върху дългосрочните ДЦК и оттам върху оценките. Компаниите с отдалечени във времето печалби страдат най-силно, което вече се видя при спада на полупроводниковите акции в понеделник.
Историческата аналогия не е обнадеждаваща за индексите, но не е и катастрофична. При такъв сценарий обикновено се свива съотношението цена/печалба, докато самите печалби остават непокътнати.
Сценарий втори – повишение с умерен тон
Тук Фед вдига лихвата, но описва решението като предпазна мярка и оставя отворена вратата за пауза през октомври. Ключовата дума в изявлението би била зависимостта от данните.
Този изход би свалил доходността по десетгодишните ДЦК обратно под 5% и би подкрепил най-пострадалите сегменти. Разликата между печалбовата доходност на S&P 500 и безрисковата алтернатива беше разгледана в анализа за рисковата премия при доходност над 5%.
Сценарий трети – задържане
Задържането на лихвата е най-малко вероятният изход според фючърсите, но не е изключен. Юлските данни за заетостта и продажбите на дребно в САЩ бяха по-слаби и дават аргумент на предпазливото крило в комитета.
Парадоксът е, че задържането не е автоматично добра новина. Ако пазарът го изтълкува като признание, че икономиката се забавя по-бързо от очакваното, реакцията може да бъде разнопосочна.
| Сценарий | Вероятност по фючърси | Вероятна посока на ДЦК | Най-чувствителен сегмент |
|---|---|---|---|
| Повишение с ястребов тон | висока | нагоре | акции на растежа |
| Повишение с умерен тон | висока | надолу | технологии и дълга дюрация |
| Задържане | ниска | надолу | банки и циклични компании |
Кои три реда в изявлението имат значение
Самото лихвено ниво заема едно изречение, но пазарът анализира останалата част от текста много по-внимателно. Три елемента движат реакцията в първите минути.
Първият е описанието на инфлацията. Ако комитетът запише, че ценовият натиск се засилва заради енергията, това затваря вратата за бърза пауза.
Вторият е медианната прогноза за лихвата в края на 2026 г. Тя показва колко още повишения смятат за необходими самите членове на комитета.
Третият е броят на несъгласните гласове. Гласуване с несъгласни обикновено се тълкува като сигнал, че следващата стъпка не е предрешена.
Brent над 107 долара за барел прави първия елемент особено чувствителен. Скъпата енергия влиза в потребителските цени със закъснение от няколко месеца и затова тежи на прогнозите, а не само на текущите данни.
Какво значи това за инвеститор в еврозоната
България вече живее с евро, затова решението на Фед стига до портфейла по два канала. Първият е оценката на глобалните акции, а вторият е валутният курс.
Еврото поевтиня до около 1,153 долара, което е най-ниското ниво от средата на август. По-силният долар вдига стойността в евро на доларовите активи, но оскъпява покупките отвъд океана – ефект, описан подробно в прегледа на курса преди решението на Фед.
Важен е и календарът на седмицата. Bank of England решава в четвъртък, а Bank of Japan – в петък, така че волатилността едва ли ще приключи в сряда вечер.
За инвеститор с дългосрочен хоризонт една сесия рядко променя картината. По-съществено е дали лихвеният цикъл в САЩ наистина се обръща нагоре, защото това би преоценило всичко – от облигациите до акциите с високи очаквания за растеж.
Често задавани въпроси
В колко часа Фед обявява решението си?
Защо повишение с 25 базисни пункта би било важно?
Кое тежи повече – решението или прогнозите?
Как решението на Фед стига до инвеститор в България?
⚠ Съдържанието на FinansovSuvet.com е с образователен и информационен характер. Не го приемайте като персонална препоръка за вашите финанси.


